Domain network-business.de kaufen?
Wir ziehen mit dem Projekt
network-business.de um.
Sind Sie am Kauf der Domain
network-business.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain network-business.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
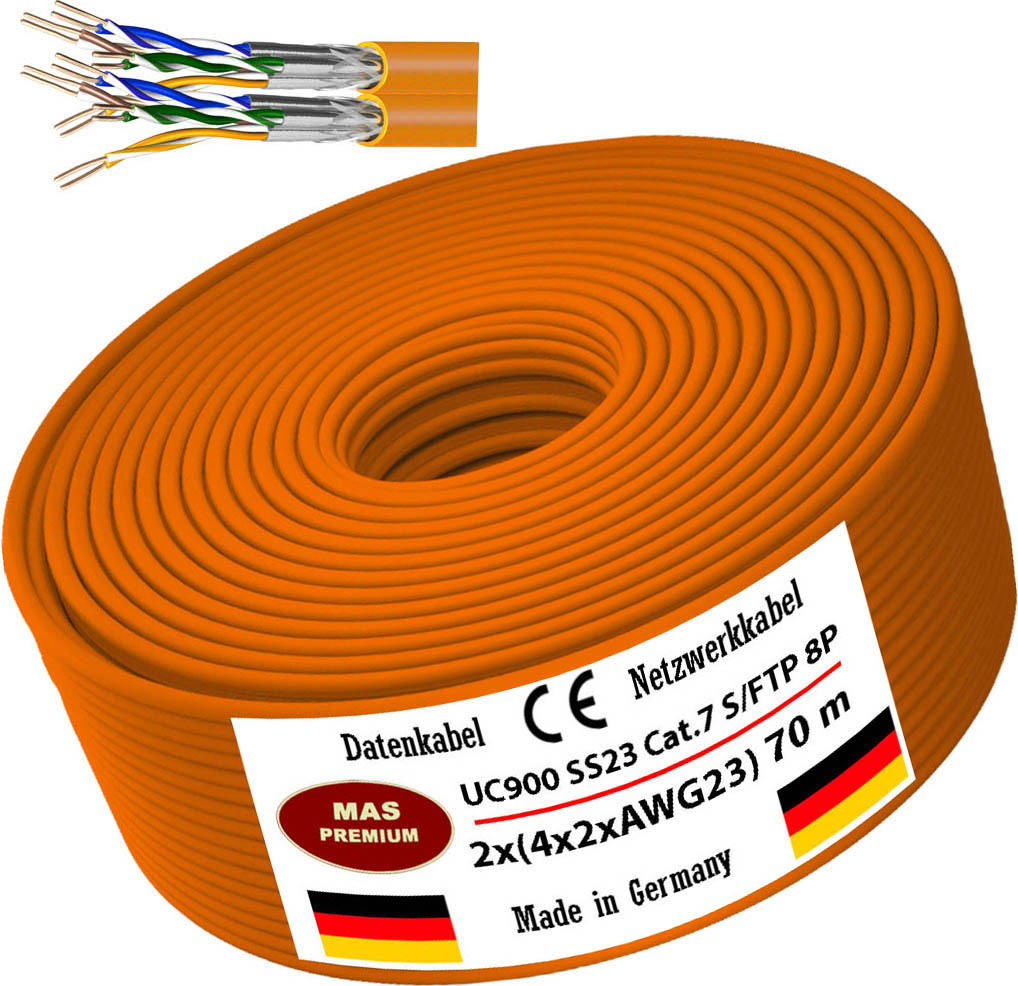
70m CAT7 Duplex UC900SS23 Daten-Netzwerk-Verlege-Kommunikationskabel Halogenfrei70m Datenkabel UC900 SS23 Cat.Installationskabel für den Innenbereich UC900 SS23 Cat.7 S/FTP 2x4P Ccas1d1a1. Kupfer-Datenkabel der Kategorie Kat. 7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 2x4-paarige Duplex Verlegekabel mit 2x8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik.Verwendung: zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem Material nach und Eurobrandklasse Cca s1d1a1. Die Schirmung erfüllt mit einer Kopplungsdämpfung von 85 dB die Trennklasse D nach EN50174. Das Kabel ist zukunftssicher für alle Anwendungen nach Klasse C, D, E, EA, F und FA und geeignet zum Betrieb von PoE und PoE+ über eine Channellänge nach Klasse C, D, E, EA, F311,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Thermometer, Drahtlose Verbindung, Verbesserte Technologie, Ibs-p01r Aktualisiertschnelle temperatur-einblicke : dieses thermometer liefert schnelle und präzise wassertemperaturmessungen, um ihr schwimmerlebnis zu verbessern. innere überwachung : überwachen sie sowohl die temperatur als auch die luftfeuchtigkeit in ihrem zuhause, während sie die außenbedingungen bequem von einem einzigen empfänger aus überprüfen. mehrgeräte-konnektivität : schließen sie bis zu drei thermometer gleichzeitig an, um umfassende überwachung an verschiedenen standorten zu ermöglichen. zuverlässige drahtlose technologie : genießen sie die vorteile der drahtlosen datenübertragung bis zu 300 fuß, sodass sie die bedingungen von überall in ihrem zuhause überprüfen können. benutzerfreundliches design : das einfache digitale display ermöglicht das mühelose ablesen von temperaturen und luftfeuchtigkeitswerten auf einen blick. Spezifikation: material: hochwertiges, wasserfestes material maximale messtemperatur: 70°c (40°f bis 158°f) temperaturmessbereich des empfängers: 10°c bis 60°c (14°f bis 140°f) temperaturanzeigegenauigkeit: ±0,1°c (±0,1°f) feuchtigkeitsmessbereich: 0% bis 99% übertragungsfrequenz: 433 mhz übertragungsdistanz: bis zu 91 m (300 ft) im freien anzeigetyp: digital verwung: innen für pools, badewannen, spas Die von Ihnen gekaufte Variante ist: IBS-P01R Aktualisiert106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
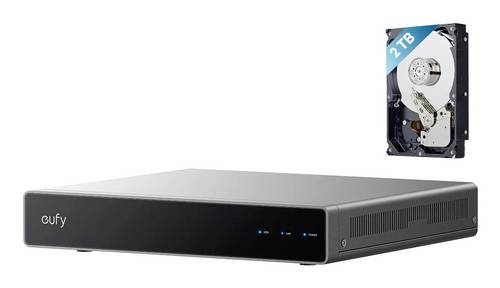
Eufy T8N00341 Network Video Recorder S4 Netzwerk-Videorecorder- Proaktive Sicherheit mit lokaler KI:Leistungsstarker 6T/8-Core-Prozessor für sofortige Analyse und zuverlässige Erkennung von Bedrohungen. No-Go-Zonen und Alarme flexibel einstellbar - gezielte Reaktion der KI auf Risiken in allen Bereichen. - Kostenlose smarte Videosuche:Nie wieder stundenlang scrollen - per Stichwort findest du gewünschte Aufnahmen sofort. - Erweiterbare Sicherheit: Unterstützt direkt 8 Kameras, problemlos auf 16 erweiterbar. Integrierte 2TB Festplatte (erweiterbar bis 16TB) für lückenlose 24/7-Aufzeichnung - wächst mit deinen Ansprüchen. - Plug & Play-Installation:Nur ein Netzwerkkabel pro eufy PoE-Kamera - für Strom und Video. In wenigen Schritten startklar, auch für Einsteiger geeignet. - Breite Kompatibilität: Nahtlose Einbindung weiterer eufy Kameras (WLAN-Modul erforderlich) und deines bestehenden Sicherheitssystems. Steuerung mit Alexa und Google Assistant inklusive. - Entwickelt für eufy: Funktioniert ausschließlich mit eufy Kameras für optimale Performance und nahtlose Integration. - Smarter Fernzugriff:Mit dem eufy Netzwerkvideorekorder S4 hast du die volle Kontrolle - für intelligente 24/7-Überwachung, flexibles Livestreaming und Unterstützung von bis zu 16 eufy Kameras (PoE, WLAN oder Akku).542,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
70m CAT7 Duplex UC900SS23 Daten-Netzwerk-Verlege-Kommunikationskabel Halogenfrei70m Datenkabel UC900 SS23 Cat.Installationskabel für den Innenbereich UC900 SS23 Cat.7 S/FTP 2x4P Ccas1d1a1. Kupfer-Datenkabel der Kategorie Kat. 7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 2x4-paarige Duplex Verlegekabel mit 2x8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik.Verwendung: zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem Material nach und Eurobrandklasse Cca s1d1a1. Die Schirmung erfüllt mit einer Kopplungsdämpfung von 85 dB die Trennklasse D nach EN50174. Das Kabel ist zukunftssicher für alle Anwendungen nach Klasse C, D, E, EA, F und FA und geeignet zum Betrieb von PoE und PoE+ über eine Channellänge nach Klasse C, D, E, EA, F311,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Thermometer, Drahtlose Verbindung, Verbesserte Technologie, Ibs-p01r Aktualisiertschnelle temperatur-einblicke : dieses thermometer liefert schnelle und präzise wassertemperaturmessungen, um ihr schwimmerlebnis zu verbessern. innere überwachung : überwachen sie sowohl die temperatur als auch die luftfeuchtigkeit in ihrem zuhause, während sie die außenbedingungen bequem von einem einzigen empfänger aus überprüfen. mehrgeräte-konnektivität : schließen sie bis zu drei thermometer gleichzeitig an, um umfassende überwachung an verschiedenen standorten zu ermöglichen. zuverlässige drahtlose technologie : genießen sie die vorteile der drahtlosen datenübertragung bis zu 300 fuß, sodass sie die bedingungen von überall in ihrem zuhause überprüfen können. benutzerfreundliches design : das einfache digitale display ermöglicht das mühelose ablesen von temperaturen und luftfeuchtigkeitswerten auf einen blick. Spezifikation: material: hochwertiges, wasserfestes material maximale messtemperatur: 70°c (40°f bis 158°f) temperaturmessbereich des empfängers: 10°c bis 60°c (14°f bis 140°f) temperaturanzeigegenauigkeit: ±0,1°c (±0,1°f) feuchtigkeitsmessbereich: 0% bis 99% übertragungsfrequenz: 433 mhz übertragungsdistanz: bis zu 91 m (300 ft) im freien anzeigetyp: digital verwung: innen für pools, badewannen, spas Die von Ihnen gekaufte Variante ist: IBS-P01R Aktualisiert106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Eufy T8N00341 Network Video Recorder S4 Netzwerk-Videorecorder- Proaktive Sicherheit mit lokaler KI:Leistungsstarker 6T/8-Core-Prozessor für sofortige Analyse und zuverlässige Erkennung von Bedrohungen. No-Go-Zonen und Alarme flexibel einstellbar - gezielte Reaktion der KI auf Risiken in allen Bereichen. - Kostenlose smarte Videosuche:Nie wieder stundenlang scrollen - per Stichwort findest du gewünschte Aufnahmen sofort. - Erweiterbare Sicherheit: Unterstützt direkt 8 Kameras, problemlos auf 16 erweiterbar. Integrierte 2TB Festplatte (erweiterbar bis 16TB) für lückenlose 24/7-Aufzeichnung - wächst mit deinen Ansprüchen. - Plug & Play-Installation:Nur ein Netzwerkkabel pro eufy PoE-Kamera - für Strom und Video. In wenigen Schritten startklar, auch für Einsteiger geeignet. - Breite Kompatibilität: Nahtlose Einbindung weiterer eufy Kameras (WLAN-Modul erforderlich) und deines bestehenden Sicherheitssystems. Steuerung mit Alexa und Google Assistant inklusive. - Entwickelt für eufy: Funktioniert ausschließlich mit eufy Kameras für optimale Performance und nahtlose Integration. - Smarter Fernzugriff:Mit dem eufy Netzwerkvideorekorder S4 hast du die volle Kontrolle - für intelligente 24/7-Überwachung, flexibles Livestreaming und Unterstützung von bis zu 16 eufy Kameras (PoE, WLAN oder Akku).542,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SANDBERG USB3.0 Gigabit Network Adapter Netzwerk (133-90)Produktbeschreibung: Sandberg USB 3.0 Gigabit Network Adapter - Netzwerkadapter - USB 3.0 - Gigabit Ethernet, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): SuperSpeed USB 3.0, Ports: Gigabit Ethernet, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: IEEE 802.3x, Systemanforderungen: Microsoft Windows XP / Vista / 7 / 8 / 10, Apple MacOS23,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.